In den letzten Monaten habe ich mit AI Factor Modellen herumgespielt und eine neue Strategie entwickelt. Die Strategie beruht auf 205 Features und verwendet LightGBM als Machine Learning Algorithmus.
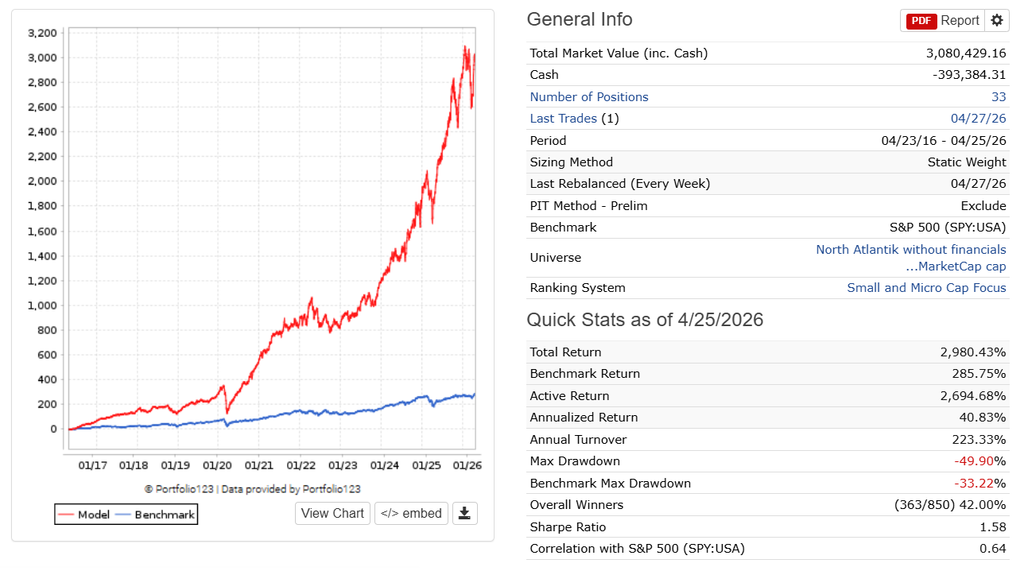
Hier sind die Backtesting-Ergebnisse (im Vergleich zum aktuellen Modell):
Das hier ist das alte Modell:
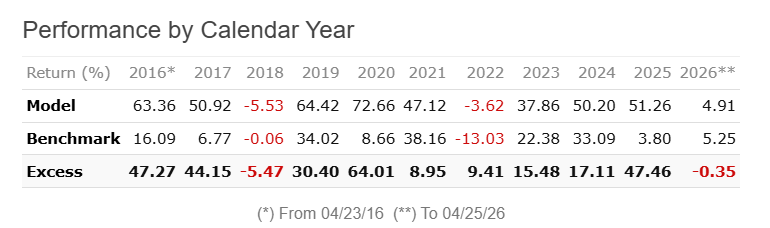
Das ist das neue Modell:
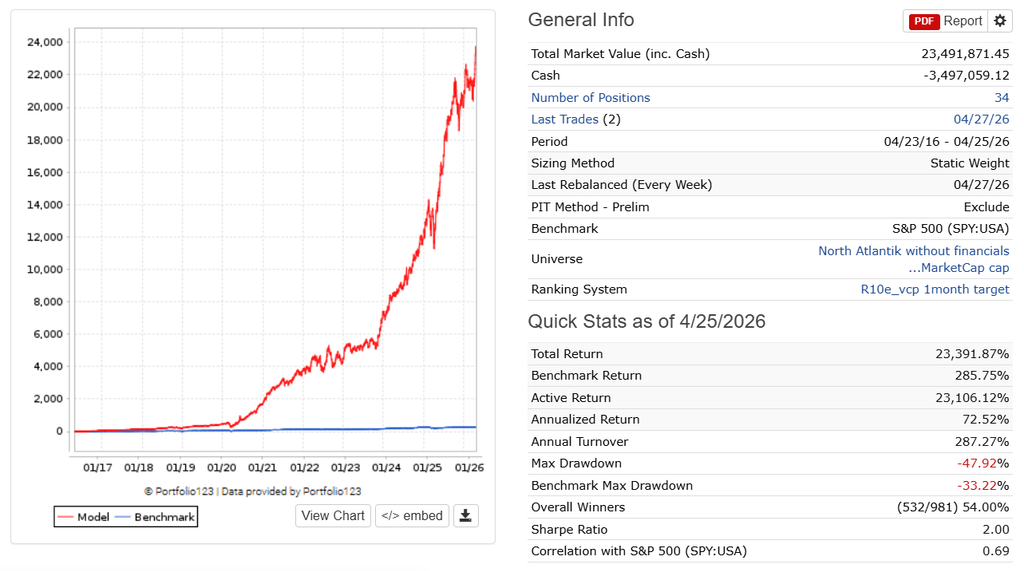
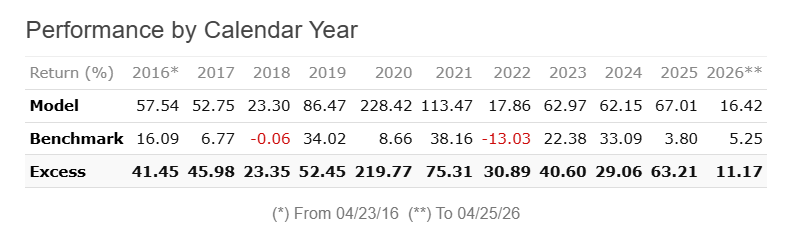
Da es eine höhere Rendite, ähnliche Drawdowns und nahezu in jedem Kalenderjahr eine höhere Rendite geliefert hat, werde ich auf die AI Factor Strategie umsteigen.